瑞尔特控股集团:以实业投资为根基,构建资本运作与资产管理的协同生态
在金融与产业深度融合的当下,一家控股集团的核心竞争力,往往不再取决于单一业务的规模,而在于能否把实业投资的耐心、资本运作的效率和资产管理的稳健结合起来。瑞尔特控股集团(szreal.com)正是沿着这条路径展开布局:以实业投资为根基,以股权投资和企业并购为延伸,以资产管理与财务顾问服务为支撑,形成产业投资与资本市场之间的双向通道。本文从业务结构、服务逻辑和行业趋势三个层面,梳理这类控股集团的运作要点,帮助读者理解其价值所在。
一、实业投资:控股集团的压舱石
实业投资是控股集团抵御周期波动的第一道防线。与纯粹的财务性投资不同,实业投资强调对产业的理解深度、对现金流的把控能力以及对经营团队的长期陪伴。瑞尔特控股集团在产业投资上的思路,可以概括为"选赛道、看团队、控节奏"三个环节。
- 选赛道:聚焦具备稳定需求支撑、政策方向明确的实体产业,避免追逐短期热点。实业投资回报周期长,赛道选择一旦失误,纠错成本极高。
- 看团队:实业投资的成败很大程度取决于经营团队的执行力。控股集团通常通过董事会治理、财务负责人委派等方式参与管理,而非简单财务注资。
- 控节奏:分期投入、里程碑式放款,把资金投放与经营指标挂钩,降低一次性投入带来的风险敞口。
对控股集团而言,实业资产不仅是利润来源,更是融资信用和产业协同的基础。有了扎实的实业底盘,后续的股权投资、并购重组才有可依托的产业场景。
二、股权投资与企业并购:打通资本运作的链条
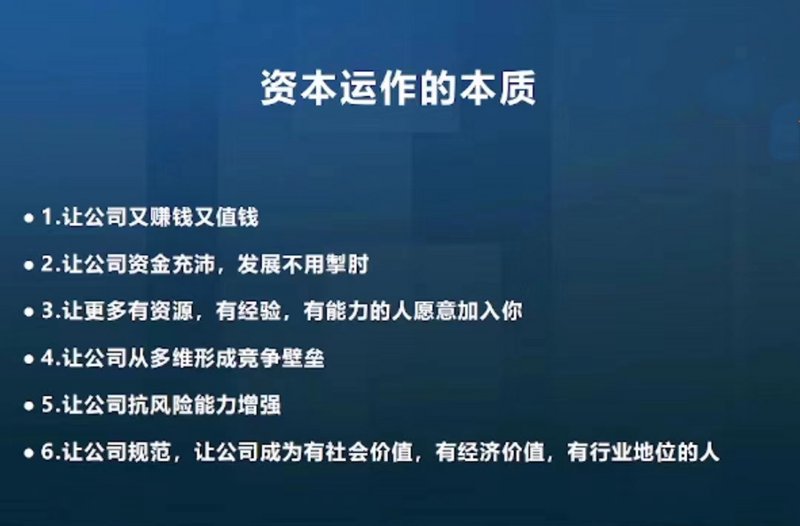
股权投资和企业并购是控股集团实现外延式增长的主要手段。在资本市场语境下,这两项业务与投融资、风投、信托、基金等工具紧密相连,考验的是集团对估值、交易结构和退出路径的综合设计能力。
股权投资的三层逻辑
第一层是战略协同,投资标的需与集团现有产业形成上下游或渠道互补;第二层是财务回报,关注企业的毛利率结构、现金流质量和成长天花板;第三层是退出安排,提前明确是通过并购整合、股权转让还是资本市场路径实现退出。三层逻辑缺一不可,只看回报不看协同,容易投出"孤岛资产";只看协同不算回报,则可能长期占用资金。
企业并购的关键控制点
并购不是简单的买与卖,而是一套完整的资本运作流程。实务中需要重点关注:尽职调查的深度(尤其是隐性负债与合规风险)、交易对价的支付节奏、业绩承诺与补偿条款的可执行性,以及并购后的整合方案。很多并购失败并非败在交易阶段,而是败在整合阶段——人员、财务、系统、文化的融合往往比签约更耗时耗力。瑞尔特控股集团在并购业务中强调"投前想清楚、投中谈清楚、投后管清楚",正是对这一规律的回应。
三、资产管理与财务顾问:让资本流动更有效率
如果说实业投资和股权投资是"把钱投出去",那么资产管理与财务顾问就是"把钱管好、把资源配置好"。这两项业务构成了控股集团服务能力的另一面。
- 资产管理:围绕存量资产开展价值梳理、结构优化和运营提升,通过盘活低效资产、优化负债结构来改善整体资产回报率。在利率波动和信用分层加剧的环境下,资产管理的核心是风险定价能力,而非单纯追求规模扩张。
- 财务顾问:为成长型企业提供融资方案设计、股权结构梳理、并购标的筛选等咨询服务。相比银行、证券等传统金融机构,控股集团的财务顾问更贴近产业实际,能够把资本市场的语言翻译成企业听得懂、用得上的方案。
值得注意的是,资产管理、财务顾问与贷款融资、投资咨询等服务存在天然的衔接关系。企业在不同发展阶段,需求会从融资转向并购、从并购转向资产重组,控股集团若能提供贯穿全周期的服务,客户黏性自然更强。
四、行业趋势下的能力建设
当前金融行业正处在结构调整期:资本市场监管趋严、资金成本分化、产业升级加速。对控股集团而言,这意味着三方面能力需要持续打磨。
其一是合规与风控能力。资本运作涉及证券、基金、信托等多个监管领域,合规底线不可逾越,风控体系要覆盖投前尽调、投中决策、投后监控全流程。其二是产业研究能力。无论是实业投资还是股权投资,脱离产业研究的资本运作都是空中楼阁。其三是资源整合能力。控股集团的价值,很大程度上体现在把资金、项目、人才、渠道等要素高效组合起来。
瑞尔特控股集团以实业投资为起点,逐步延伸至股权投资、企业并购、资产管理和财务顾问,本质上是在构建一个"产业—资本—服务"相互支撑的生态。这种模式不追求单点爆发,而强调长期协同,适合在周期波动中稳健前行。对于关注产业投资与资本运作的读者而言,理解这类控股集团的业务逻辑,也有助于更清晰地判断企业的真实价值。