瑞尔特控股集团:以实业投资为根基,打造资本运作与资产管理的协同生态
在金融与产业深度融合的当下,单一的业务模式已经很难支撑企业穿越周期。真正具备长期竞争力的控股集团,往往既懂产业、又懂资本,能够在实业投资、资产管理、股权投资、企业并购等多个环节之间形成协同。瑞尔特控股集团正是沿着这条路径布局的企业之一。本文从业务结构、资本运作逻辑、产业投资视角和财务顾问服务几个维度,梳理这类综合型控股集团的运作方式,帮助读者理解其价值所在。
一、从实业投资出发:控股集团的根基在哪里
讨论瑞尔特控股集团,首先要理解"控股集团"这一组织形态的本质。与单纯的财务投资机构不同,控股集团通常以实业投资为起点,通过持有实体企业的股权,参与经营管理,分享产业成长带来的收益。实业投资的好处在于现金流相对稳定、资产看得见摸得着,能够为集团后续的资本运作提供坚实基础。
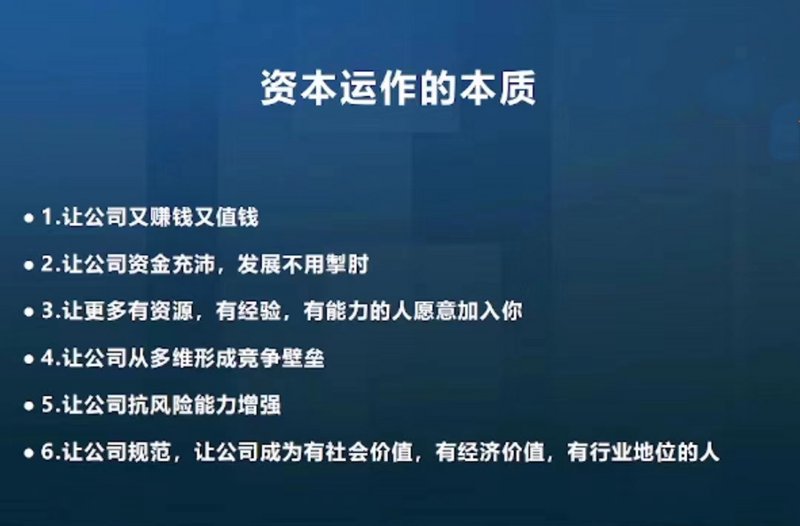
在实际操作中,实业投资往往聚焦于几个方向:一是与民生消费相关的成熟产业,二是具备技术壁垒的制造业环节,三是处于成长期、有整合空间的细分行业。瑞尔特控股集团在实业投资上的思路,强调的是"投得进、管得住、退得出"——投前做好尽职调查,投后参与治理与资源赋能,退出时则依托资本市场或产业并购实现价值兑现。
这种打法与纯粹的股权投资有明显区别。股权投资更看重财务回报和退出时机,而实业投资更关注产业协同和长期经营。两者结合,才构成控股集团完整的投资图谱。
二、资产管理:让沉淀的资产流动起来
控股集团在长期经营中会积累大量资产,包括股权、不动产、债权以及各类金融资产。如何让这些资产不"沉睡",是资产管理要解决的核心问题。资产管理并不等同于简单的买卖,它包含资产配置、风险控制、价值提升和流动性管理等多个层面。
从行业实践看,资产管理常见的路径包括:
- 资产梳理与分类:区分核心资产、战略资产和可处置资产,明确每类资产的管理目标。
- 结构优化:通过股权重组、资产注入或剥离,改善资产组合的质量。
- 价值提升:对经营不善但具备潜力的资产进行改造,提升其内在价值。
- 流动性管理:在合适的时间窗口通过转让、证券化等方式实现资产变现。
瑞尔特控股集团在资产管理上的定位,是让资产在集团内部形成良性循环——实业板块产生的现金流支持投资板块,投资板块的收益反哺实业升级。这种循环一旦建立,集团的抗风险能力会明显增强。
三、股权投资与企业并购:资本运作的两条主线
资本运作是控股集团放大价值的重要手段,其中股权投资和企业并购是最常见的两条主线。
股权投资侧重于"投未来"。无论是对成长期企业的参股,还是对成熟企业的战略投资,核心都在于判断行业趋势和企业质地。股权投资的关键能力包括行业研究、估值定价、投后管理和退出设计。对于控股集团而言,股权投资还有一个额外价值:它是获取产业信息、发现并购标的的重要渠道。
企业并购侧重于"整合现有资源"。并购的逻辑通常有三类:横向并购扩大市场份额,纵向并购打通产业链,混合并购进入新领域。并购的难点不在交易本身,而在交易之后的整合——包括管理团队融合、业务流程对接、财务体系统一和企业文化磨合。很多并购失败,问题都出在整合阶段,而非估值阶段。
瑞尔特控股集团在这方面的实践,强调的是"产业逻辑先行"。也就是说,任何一笔股权投资或并购,都要先回答一个问题:这笔交易能为现有产业带来什么?是补齐短板、延伸链条,还是打开新的增长空间?只有产业逻辑清晰,资本运作才不会变成盲目扩张。
四、产业投资视角:资本要服务于产业升级
产业投资与财务投资的最大区别,在于前者关注的是产业结构的优化,而后者关注的是财务回报的高低。产业投资的判断标准,往往包括几个方面:
- 标的所处行业是否符合国家产业政策方向;
- 标的在产业链中的位置是否具备议价能力;
- 标的的技术、渠道或资源是否具有稀缺性;
- 投资后能否与集团现有业务形成协同效应。
从金融行业的大环境看,近年来资本市场对实体经济的支持力度持续加大,投融资工具日益丰富,风投、私募股权、产业基金等多元主体共同参与产业投资。这为控股集团提供了更多操作空间,也提出了更高要求——不能只做"资金提供方",还要做"资源整合方"。
瑞尔特控股集团在产业投资上的思路,可以概括为"以资本为纽带,以产业为落点"。资本是手段,产业升级才是目的。这一思路与当前金融服务实体经济的大方向是一致的。
五、财务顾问服务:专业能力的外溢价值
综合型控股集团在长期的投资、并购和资产管理实践中,会积累大量专业能力,包括估值建模、交易结构设计、尽职调查、融资安排等。这些能力不仅可以服务集团自身,也可以对外输出,形成财务顾问业务。
财务顾问服务的常见内容包括:企业融资方案设计、并购重组顾问、上市前规范辅导、股权结构优化建议等。对于中小企业而言,这类服务能够帮助它们在资本市场门口少走弯路;对于控股集团而言,财务顾问业务既是收入来源,也是项目来源和信息来源。
更重要的是,财务顾问服务能够强化集团在资本市场中的专业形象。当一家控股集团既能做投资、又能做顾问,它在产业链中的角色就从"资金方"升级为"合作伙伴",这种关系往往更加稳固。
六、协同效应:综合型控股集团的真正壁垒
把实业投资、资产管理、股权投资、企业并购、产业投资和财务顾问这几块业务放在一起看,会发现它们并不是孤立的。实业投资提供现金流和产业认知,股权投资和并购提供增长动能,资产管理盘活存量,财务顾问输出专业能力并反哺项目获取。各板块之间相互支撑,形成闭环,这才是综合型控股集团区别于单一机构的核心优势。
当然,协同效应不会自动发生,它需要清晰的组织架构、统一的投资决策机制和有效的风险控制体系作为保障。对于瑞尔特控股集团这类企业而言,能否把协同做实,决定了它能否在资本市场和产业市场之间持续创造价值。
对于关注瑞尔特控股集团及同类企业的读者来说,理解其业务结构和运作逻辑,比记住某个具体项目更有意义。金融与产业的结合是一条长跑赛道,真正跑得稳的企业,往往是那些既尊重产业规律、又善用资本工具的企业。